Membaca Fenomena Rumah Murah, Cicilan Panjang, Kontrakan, dan Rumah Investasi di Kabupaten Tangerang
Oleh: Mohamad Sobari | Darustation.com
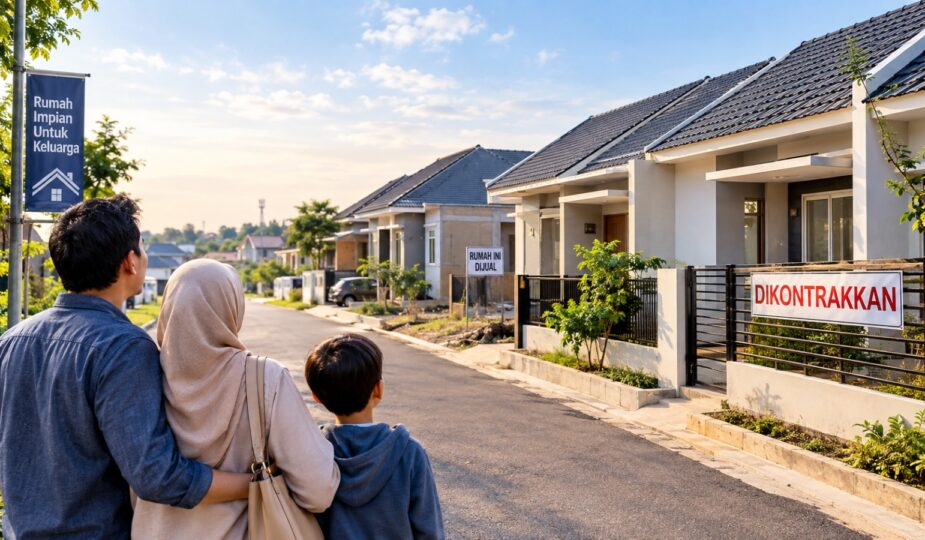
Ada pemandangan yang semakin mudah ditemui di sejumlah kawasan perumahan baru di Kabupaten Tangerang.
Rumah-rumah berdiri rapi. Jalan lingkungan sudah tersedia. Sebagian rumah sudah memiliki pagar. Ada yang sudah dihuni, ada yang masih kosong, dan ada pula yang memasang tulisan “DIKONTRAKKAN”.
Tetapi ketika melihat lingkungan secara keseluruhan, muncul sebuah pertanyaan sederhana:
Mengapa rumahnya sudah banyak, tetapi penghuninya masih terlihat sedikit?
Apakah ini tanda perumahan tersebut tidak diminati?
Belum tentu.
Bisa jadi kawasan tersebut memang masih dalam tahap pertumbuhan. Bisa juga sebagian rumah dibeli sebagai investasi, bukan untuk ditempati sendiri. Ada pula rumah yang sengaja disimpan pemiliknya sambil menunggu kawasan berkembang.
Namun ada fenomena lain yang juga menarik.
Banyak perumahan baru menawarkan harga yang relatif terjangkau, cicilan yang terlihat bersahabat, dan tenor pembiayaan yang panjang.
Kondisi tersebut membuka peluang bagi masyarakat berpenghasilan rendah untuk memiliki rumah sendiri.
Maka pertanyaan berikutnya menjadi semakin menarik:
Kalau sudah mampu membeli rumah sendiri, mengapa harus terus ngontrak?
Rumah Murah Menjadi Magnet Baru
Selama bertahun-tahun, memiliki rumah sendiri merupakan impian banyak keluarga.
Masalahnya sederhana: harga rumah sering kali tidak sejalan dengan kemampuan penghasilan.
Untuk keluarga dengan penghasilan terbatas, membeli rumah bukan hanya soal harga jual.
Ada uang muka, biaya administrasi, biaya akad, cicilan bulanan, listrik, air, transportasi, kebutuhan makan, pendidikan, kesehatan, dan berbagai kebutuhan lainnya.
Karena itu, ketika pengembang menawarkan rumah dengan harga lebih terjangkau serta skema pembiayaan jangka panjang, sebagian masyarakat melihatnya sebagai kesempatan untuk keluar dari status penyewa.
Pemerintah sendiri masih menghadapi persoalan besar di sektor perumahan. Direktorat Jenderal Pembiayaan Infrastruktur menyebut tantangan perumahan antara lain backlog kepemilikan rumah, keterbatasan kemampuan masyarakat, mahalnya lahan, serta rendahnya akses pembiayaan bagi sebagian masyarakat. Dalam salah satu penjelasan kebijakan, pemerintah menyebut angka backlog kepemilikan sekitar 12,71 juta rumah tangga, dengan tambahan sekitar 680 ribu rumah tangga baru setiap tahun.
Artinya, persoalan perumahan Indonesia sebenarnya bukan sekadar terlalu banyak rumah.
Ada pula persoalan lain:
masih banyak rumah tangga yang membutuhkan rumah yang layak dan terjangkau.
KPR Subsidi Membuka Kesempatan bagi MBR
Salah satu instrumen pemerintah adalah fasilitas pembiayaan perumahan bagi Masyarakat Berpenghasilan Rendah (MBR) melalui skema seperti FLPP.
Data BP Tapera menunjukkan bahwa sampai evaluasi kuartal II 2026, sebanyak 91.531 MBR telah menerima manfaat FLPP. BP Tapera juga menekankan bahwa penyaluran pembiayaan perlu memperhatikan bukan hanya jumlah rumah yang dibiayai, tetapi juga ketepatan sasaran dan tingkat keterhunian rumah.
Poin tentang keterhunian ini menarik.
Sebab keberhasilan program perumahan tidak berhenti ketika rumah selesai dibangun atau KPR berhasil disalurkan.
Pertanyaan berikutnya adalah:
Apakah rumah tersebut benar-benar dihuni?
Inilah yang membuat fenomena rumah kosong di perumahan baru menarik untuk diamati.
Kalau Bisa Beli, Mengapa Harus Ngontrak?
Pertanyaan ini menarik, tetapi jawabannya tidak bisa disamaratakan.
Bagi keluarga yang penghasilannya cukup stabil dan mampu memenuhi cicilan tanpa mengorbankan kebutuhan pokok, membeli rumah dapat menjadi salah satu cara membangun aset sekaligus mendapatkan tempat tinggal sendiri.
Tetapi bagi mereka yang pekerjaannya belum stabil, sering berpindah tempat, belum memiliki dana awal, atau belum siap menghadapi kewajiban pembiayaan jangka panjang, kontrakan masih menjadi pilihan yang rasional.
Jadi, kontrakan bukan pilihan yang buruk dan rumah milik bukan otomatis pilihan yang selalu tepat.
Keduanya mempunyai fungsi berbeda.
Kontrakan memberikan fleksibilitas.
Rumah milik memberikan kepastian kepemilikan aset, tetapi sekaligus membawa kewajiban jangka panjang.
Yang menjadi persoalan justru ketika masyarakat mengambil cicilan rumah tanpa menghitung kemampuan keuangannya secara menyeluruh.
Jangan sampai karena ingin memiliki rumah, kebutuhan keluarga sehari-hari justru terganggu.
Rumah Dibeli Bukan untuk Dihuni, tetapi untuk Dikontrakkan
Ada fenomena lain yang tidak kalah menarik.
Rumah murah tidak hanya menarik calon penghuni, tetapi juga menarik pemilik modal.
Ketika harga rumah relatif terjangkau, sebagian orang membeli rumah bukan untuk ditempati sendiri.
Rumah tersebut kemudian dijadikan aset investasi dan dikontrakkan.
Logikanya:
beli rumah → sewakan → memperoleh pemasukan → aset tetap menjadi milik.
Secara teori, ini memang menarik.
Pemilik berharap mendapatkan pemasukan dari uang sewa sambil memiliki aset properti dalam jangka panjang.
Tetapi investasi kontrakan tidak sesederhana itu.
Ada pertanyaan penting yang harus dijawab:
Siapa yang akan menyewa?
Kalau dalam satu perumahan terdapat banyak rumah dan sebagian di antaranya dimiliki investor untuk dikontrakkan, apakah tersedia cukup banyak calon penyewa?
Inilah hukum dasar pasar.
Pasokan rumah kontrakan bertambah, tetapi kalau jumlah calon penyewa tidak bertambah sebanding, pemilik rumah harus bersaing mendapatkan penyewa.
Rumah Murah Belum Tentu Kontrakannya Mahal
Ini juga perlu dipahami oleh pemilik rumah yang membeli untuk investasi.
Misalnya sebuah rumah dibeli karena harganya dianggap murah.
Pemilik kemudian berharap rumah tersebut bisa disewakan dengan harga tertentu.
Namun ternyata rumah di sebelahnya juga dikontrakkan.
Rumah di blok berikutnya juga dikontrakkan.
Rumah baru di depan kompleks juga ditawarkan untuk disewa.
Akhirnya calon penyewa mempunyai banyak pilihan.
Kalau satu rumah ditawarkan terlalu mahal, calon penyewa tinggal memilih rumah lain.
Maka pertanyaannya bukan:
“Berapa harga sewa yang saya inginkan?”
Tetapi:
“Berapa harga yang sanggup dibayar pasar di kawasan tersebut?”
Ini perbedaan penting antara harga yang diharapkan pemilik dan harga yang benar-benar dapat diterima pasar.
Jangan Hanya Menghitung Cicilan dan Uang Sewa
Bagi seseorang yang membeli rumah untuk kontrakan, perhitungan investasi seharusnya tidak berhenti pada:
Harga rumah versus harga sewa.
Masih ada biaya perawatan, renovasi, pajak, keamanan, biaya transaksi, kemungkinan rumah kosong, serta biaya lain yang muncul selama kepemilikan.
Yang paling sering dilupakan adalah tingkat kekosongan rumah.
Rumah yang menghasilkan Rp1 juta per bulan ketika selalu tersewa memang terlihat menarik.
Tetapi bagaimana kalau rumah kosong selama enam bulan?
Pendapatan sewa tahunan tentu berubah.
Karena itu, pemilik rumah kontrakan perlu melihat bukan hanya berapa harga sewanya, tetapi juga:
berapa lama rumah tersebut rata-rata mendapatkan penyewa.
Kabupaten Tangerang: Rumah, Penduduk, dan Daya Beli
Kabupaten Tangerang merupakan wilayah dengan dinamika penduduk dan aktivitas ekonomi yang besar. Data BPS Kabupaten Tangerang secara rutin menyajikan statistik penduduk, ketenagakerjaan, perumahan, dan kesejahteraan untuk menggambarkan perkembangan wilayah tersebut.
Dalam publikasi Indikator Kesejahteraan Rakyat Kabupaten Tangerang 2025, BPS menggunakan antara lain data Susenas Maret 2025 dan Sakernas Agustus 2025 untuk melihat kondisi kesejahteraan, termasuk aspek perumahan, ketenagakerjaan, pendapatan/pengeluaran dan konsumsi penduduk.
Data tersebut penting karena perumahan tidak bisa dipisahkan dari kemampuan ekonomi masyarakat.
Rumah boleh murah.
Cicilan boleh dibuat panjang.
Tetapi tetap ada pertanyaan:
Apakah masyarakat yang menjadi target pasar memiliki penghasilan yang cukup untuk membayar dan mempertahankan rumah tersebut?
Rumah Banyak, Penghuni Sedikit
Fenomena rumah kosong di perumahan baru sebenarnya tidak otomatis menunjukkan bahwa kawasan tersebut gagal.
Ada banyak kemungkinan.
Rumah mungkin baru selesai dibangun.
Pemilik masih tinggal di tempat lama.
Rumah sedang direnovasi.
Rumah dibeli sebagai investasi.
Rumah sedang menunggu untuk dijual kembali.
Atau memang belum mendapatkan penyewa.
Namun jika fenomena tersebut berlangsung lama dan terjadi dalam jumlah besar, tentu layak diperhatikan.
Sebab keberhasilan sebuah kawasan hunian bukan hanya ditentukan oleh berapa banyak rumah yang dibangun dan terjual.
Tetapi juga:
Berapa banyak rumah yang benar-benar dihuni?
Menariknya, BP Tapera sendiri dalam evaluasi penyaluran pembiayaan 2026 menempatkan tingkat keterhunian rumah sebagai salah satu hal yang perlu diperhatikan dalam pelaksanaan program pembiayaan perumahan.
Artinya, persoalan keterhunian memang merupakan bagian penting dalam melihat keberhasilan penyediaan rumah.
Perumahan Tidak Cukup Hanya dengan Rumah
Sebuah perumahan tidak cukup hanya menyediakan bangunan.
Orang juga membutuhkan kehidupan di sekitarnya.
Ada tempat kerja.
Transportasi.
Sekolah.
Pasar.
Warung.
Tempat ibadah.
Layanan kesehatan.
Internet.
Keamanan.
Ruang terbuka.
Dan lingkungan sosial.
Karena itu, sebuah perumahan yang lokasinya cukup jauh dari pusat aktivitas mungkin membutuhkan waktu lebih lama untuk berkembang.
Rumahnya sudah ada, tetapi ekosistemnya belum terbentuk.
Ketika penghuni mulai bertambah, barulah kegiatan ekonomi ikut tumbuh.
Warung bermunculan.
Jasa laundry hadir.
Pedagang makanan masuk.
Bengkel muncul.
Toko kebutuhan sehari-hari berkembang.
Dan kawasan mulai terasa hidup.
Rumah untuk Dihuni atau Rumah untuk Investasi?
Dari sisi ekonomi, kedua kelompok tersebut sama-sama mempunyai alasan.
Pembeli pertama membeli rumah untuk tinggal.
Investor membeli rumah untuk mendapatkan potensi pendapatan atau kenaikan nilai aset.
Keduanya sama-sama menciptakan permintaan terhadap rumah.
Namun dampaknya terhadap kawasan berbeda.
Jika mayoritas rumah dibeli untuk dihuni, kawasan relatif cepat membentuk komunitas.
Jika sebagian rumah dibeli sebagai investasi dan tidak segera dihuni, secara fisik kawasan tetap berkembang, tetapi tingkat hunian bisa terlihat lebih rendah.
Karena itu, menarik untuk mengetahui:
Berapa persen rumah yang ditempati pemilik?
Berapa persen yang dikontrakkan?
Berapa persen yang kosong?
Tanpa data tersebut, pengamatan visual dari jalan memang belum cukup untuk menyimpulkan kondisi sebuah perumahan.
Jangan Hanya Melihat Rumahnya, Lihat Juga Biaya Hidupnya
Bagi masyarakat berpenghasilan rendah, keputusan membeli rumah juga harus mempertimbangkan lokasi.
Rumah yang lebih murah tetapi jauh dari tempat kerja bisa menghasilkan biaya transportasi yang lebih besar.
Misalnya seseorang mendapatkan rumah dengan cicilan lebih rendah, tetapi harus mengeluarkan biaya transportasi tambahan setiap hari.
Dalam jangka panjang, selisih biaya tersebut bisa menjadi signifikan.
Karena itu:
harga rumah ≠ biaya hidup.
Yang harus dihitung adalah keseluruhan biaya untuk tinggal di kawasan tersebut.
Cicilan + transportasi + listrik + air + kebutuhan keluarga + perawatan rumah.
Barulah bisa dilihat apakah rumah tersebut benar-benar terjangkau.
“Murah di Depan” Belum Tentu Murah Selamanya
Konsep rumah murah dan cicilan ringan memang menarik.
Tetapi masyarakat perlu membedakan antara:
murah untuk dibeli
dan
terjangkau untuk dipertahankan.
Rumah bisa terlihat murah saat akad.
Tetapi bagaimana dengan kemampuan membayar selama belasan atau puluhan tahun?
Bagaimana jika penghasilan turun?
Bagaimana jika kehilangan pekerjaan?
Bagaimana jika ada kebutuhan kesehatan?
Bagaimana jika anak masuk sekolah atau kuliah?
Karena itu, membeli rumah harus menjadi keputusan finansial jangka panjang.
Jangan membeli rumah hanya karena cicilannya terlihat kecil.
Belilah ketika keseluruhan kewajiban tersebut memang masih masuk akal dalam kemampuan keluarga.
Apakah Banyak Rumah Kontrakan Merupakan Masalah?
Belum tentu.
Banyaknya rumah kontrakan justru bisa menjadi indikator bahwa ada pasar penyewa.
Yang perlu dilihat adalah keseimbangan antara pasokan dan permintaan.
Kalau rumah kontrakan cepat mendapatkan penyewa, berarti ada permintaan yang cukup.
Kalau rumah kontrakan terus kosong, pemilik perlu melihat kembali harga, lokasi, fasilitas, dan kondisi pasar.
Begitu pula dengan rumah yang dibeli sebagai investasi.
Investasi properti bukan berarti pasti menghasilkan keuntungan.
Aset tetap membutuhkan pasar.
Rumah membutuhkan penghuni.
Kontrakan membutuhkan penyewa.
Dan kawasan membutuhkan aktivitas ekonomi.
Pada Akhirnya, Rumah Bukan Sekadar Bangunan
Mungkin inilah inti persoalannya.
Kita sering mengukur keberhasilan pembangunan perumahan berdasarkan:
jumlah unit yang dibangun.
Padahal masyarakat mungkin lebih membutuhkan:
jumlah unit yang benar-benar dihuni.
Sebuah kawasan bisa memiliki ribuan rumah tetapi belum terasa hidup.
Sebaliknya, kawasan dengan jumlah rumah lebih sedikit bisa terasa sangat hidup karena tingkat hunian dan aktivitas masyarakatnya tinggi.
Karena itu, pembangunan perumahan seharusnya tidak berhenti pada pertanyaan:
“Berapa rumah yang bisa dibangun?”
Tetapi juga:
“Siapa yang akan tinggal di dalamnya?”
“Dari mana penghasilan mereka?”
“Bagaimana mereka pergi bekerja?”
“Apakah fasilitas publiknya tersedia?”
“Apakah cicilannya benar-benar terjangkau?”
“Apakah rumah tersebut akan dihuni atau hanya menjadi aset investasi?”
Dan yang tidak kalah penting:
“Apakah ada cukup banyak penyewa untuk menampung rumah-rumah yang dibeli investor?”
Rumah Terus Dibangun, Penghuni Harus Bertumbuh
Perumahan murah dengan cicilan yang relatif bersahabat dan tenor panjang pada dasarnya membuka peluang bagi masyarakat berpenghasilan rendah untuk memiliki rumah sendiri.
Data pemerintah menunjukkan bahwa program pembiayaan perumahan seperti FLPP memang masih digunakan dalam skala besar untuk membantu MBR memperoleh rumah. Pada semester I 2026 saja, BP Tapera mencatat puluhan ribu penerima manfaat FLPP.
Di sisi lain, pemerintah juga masih menyebut backlog kepemilikan rumah sebagai salah satu tantangan utama sektor perumahan.
Artinya, Indonesia masih membutuhkan rumah, tetapi kebutuhan itu harus dipertemukan dengan lokasi, harga, kemampuan membayar, dan kebutuhan nyata masyarakat.
Di sinilah persoalan rumah kosong dan rumah investasi menjadi menarik.
Bukan untuk langsung menyimpulkan bahwa pembangunan perumahan terlalu banyak, tetapi untuk bertanya:
Apakah rumah yang dibangun sudah bertemu dengan orang yang membutuhkan?
Ada yang membeli untuk tinggal.
Ada yang membeli untuk investasi.
Ada yang memilih mencicil.
Ada yang memilih mengontrak.
Ada yang membeli rumah murah karena memang membutuhkan tempat tinggal.
Ada pula yang membeli karena melihat peluang aset jangka panjang.
Semua mempunyai alasan masing-masing.
Tetapi pasar pada akhirnya akan memperlihatkan hasilnya.
Rumah yang dibangun harus bertemu dengan kebutuhan masyarakat yang nyata.
Sebab pembangunan perumahan bukan hanya soal membuat semakin banyak bangunan.
Yang lebih penting adalah menciptakan kawasan tempat manusia benar-benar hidup.
Jadi, ketika suatu hari kita melewati perumahan baru di Kabupaten Tangerang dan melihat deretan rumah yang masih sepi, jangan buru-buru menyebutnya gagal.
Bisa jadi kawasan itu sedang tumbuh.
Bisa jadi pemiliknya belum pindah.
Bisa jadi banyak rumah dibeli untuk investasi.
Bisa jadi rumah-rumah tersebut sedang menunggu penyewa.
Atau mungkin memang terjadi ketidakseimbangan antara jumlah rumah yang tersedia dengan jumlah masyarakat yang membutuhkan tempat tinggal.
Semua membutuhkan data untuk menjawabnya.
Namun satu pertanyaan sederhana tetap menarik untuk direnungkan:
Rumah semakin murah. Cicilan dibuat semakin terjangkau. Tenor semakin panjang. Rumah terus dibangun. Sebagian dibeli untuk dikontrakkan.
Kalau masyarakat sudah mampu membeli, apakah mereka masih memilih ngontrak?
Dan kalau rumah terus dibangun, siapa sebenarnya yang akan tinggal di dalamnya?
Karena pada akhirnya, ukuran keberhasilan sebuah perumahan bukan hanya berapa banyak rumah yang berdiri, tetapi berapa banyak rumah yang benar-benar menjadi tempat pulang.
Sumber dan data rujukan
- Badan Pusat Statistik Kabupaten Tangerang — Kabupaten Tangerang Dalam Angka 2025, sebagai rujukan data penduduk, ketenagakerjaan, sosial-ekonomi dan kondisi wilayah.
- BPS Kabupaten Tangerang — Statistik Daerah Kabupaten Tangerang 2025, yang memuat berbagai indikator perkembangan dan potensi Kabupaten Tangerang.
- BPS Kabupaten Tangerang — Indikator Kesejahteraan Rakyat Kabupaten Tangerang 2025, yang antara lain mencakup perumahan, ketenagakerjaan, pengeluaran/konsumsi dan kesejahteraan masyarakat.
- BP Tapera — Evaluasi kinerja FLPP dan pembiayaan Tapera semester I 2026, termasuk data penerima manfaat FLPP dan perhatian terhadap tingkat keterhunian rumah.
- Direktorat Jenderal Pembiayaan Infrastruktur, Kementerian PU — informasi mengenai tantangan pembiayaan perumahan, backlog kepemilikan rumah dan pertumbuhan rumah tangga baru.
Catatan Darustation: Fenomena rumah kosong, rumah investasi, dan tingkat keterhunian dalam artikel ini merupakan isu yang perlu dibedakan antara pengamatan lapangan dan data statistik. Data resmi di atas mendukung konteks umum sektor perumahan dan kondisi Kabupaten Tangerang, tetapi belum cukup untuk menyatakan bahwa suatu perumahan tertentu mengalami kelebihan pasokan. Untuk kesimpulan pada tingkat kompleks/perumahan, diperlukan data unit terbangun, unit terjual, unit dihuni, unit kosong, rumah yang dikontrakkan, harga sewa, serta perkembangan jumlah penduduk di kawasan tersebut.